日圆几乎没有变动,日本央行副行长强调通胀风险
- 美元/日圆在 158.00 附近几乎没有波动,日本央行(BoJ)副行长冰野(Himino)发出通膨风险警告。
- 日本核心通膨连续七个月低于 2%,期间经历了两次日本央行升息。
- 定于周四公布的 9 月核心 CPI 预计為 2.1%,高于此前的 1.7%。
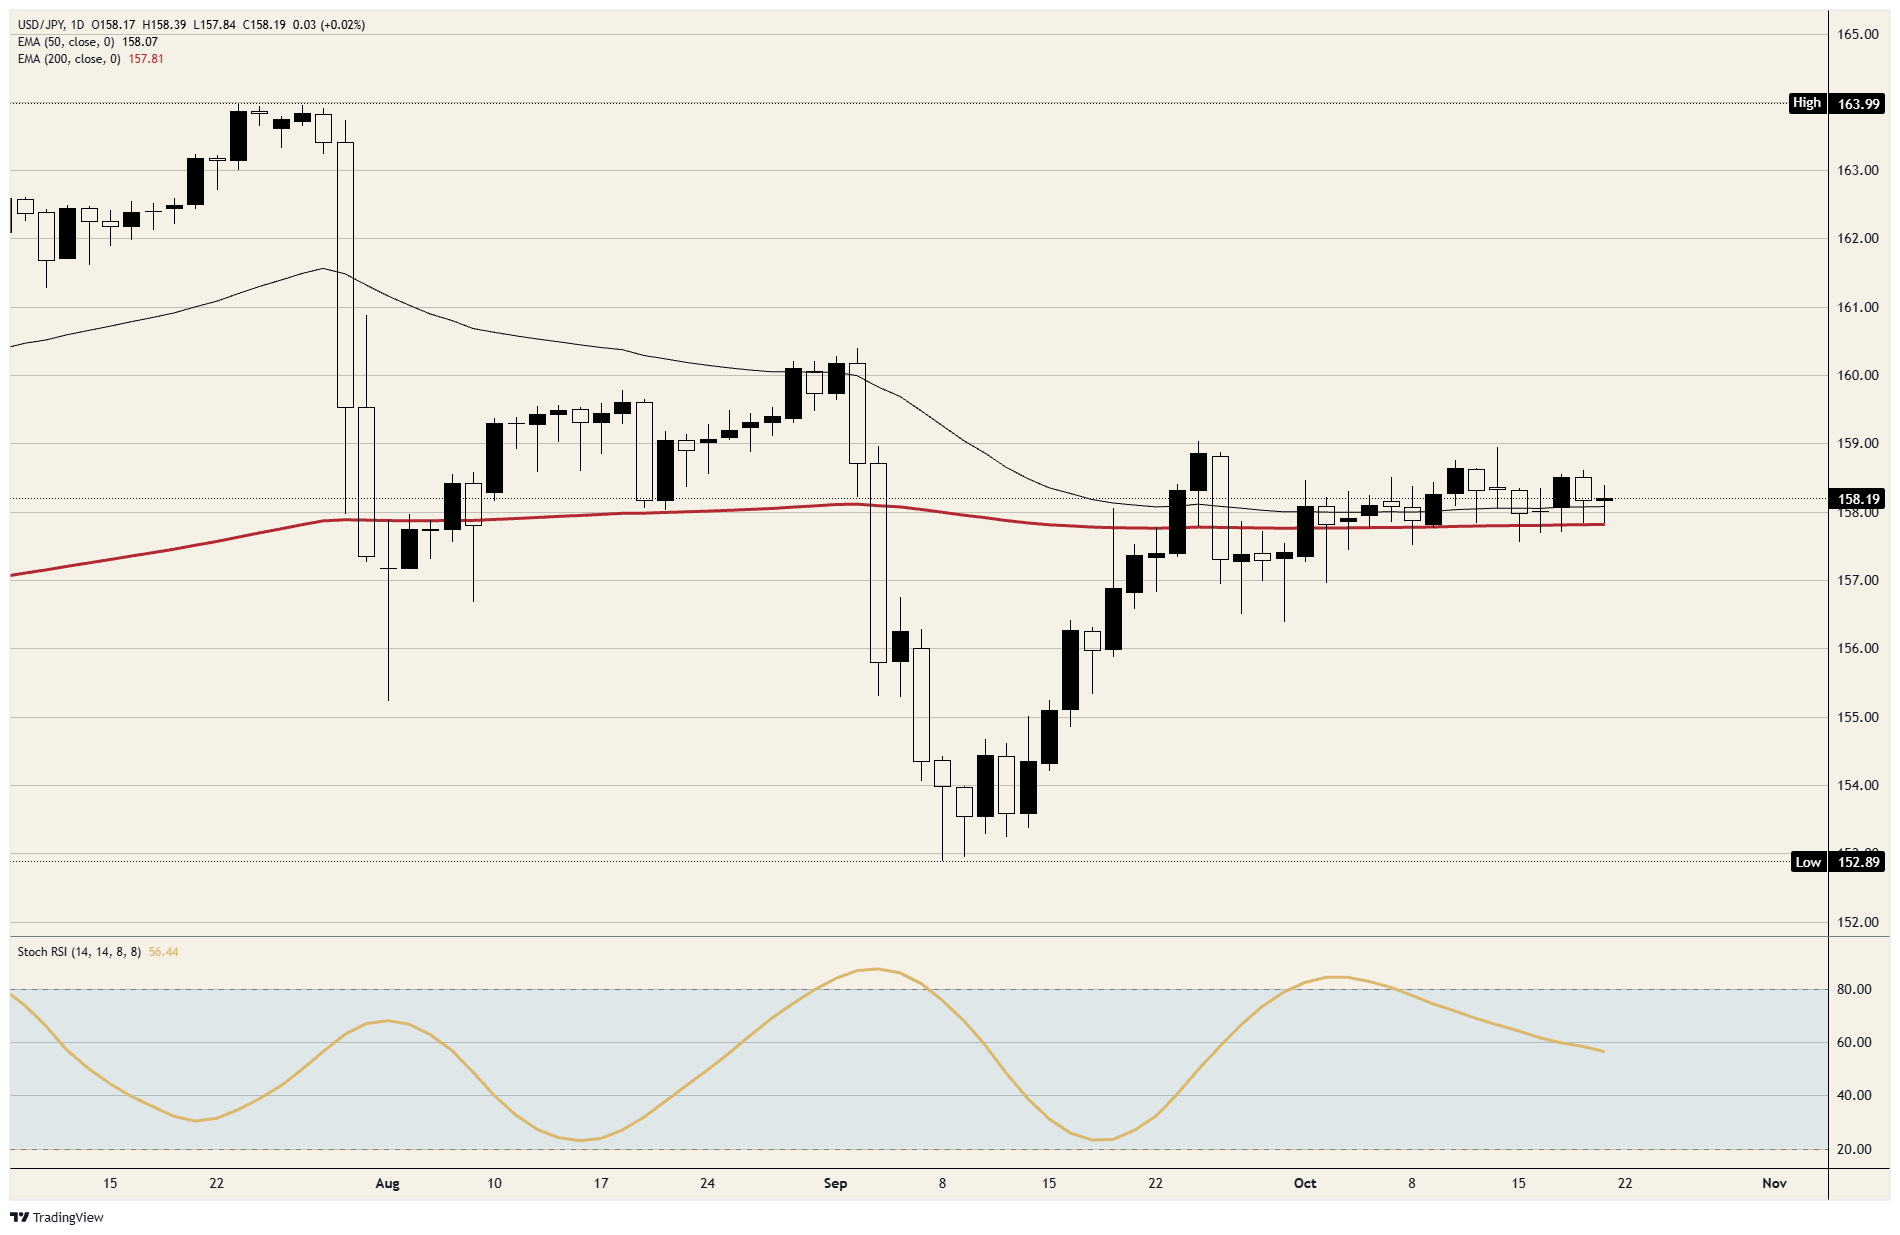
日本央行(BoJ)今年已两次升息,9 月将利率上调至 1.25%,而截至 8 月的七个月裡,核心通膨均低于其 2% 的目标。美元/日圆交投于 158.00 附近,并已在 157.50 至 159.00 区间内维持了 12 个交易日。日本央行副行长冰野周三表示,潜在通膨几乎已接近 2%,物价风险偏向上行,该货币对仍维持在同一区间内。
副行长冰野警告不要行动过晚,距离下一次可能的举措还有八周
冰野副行长表示,通膨上行风险仍然很高,若政策调整过晚,风险可能会真正显现。他称金融环境仍然宽鬆,实际利率较低,银行贷款增长迅速。日圆在这些言论后小幅走强,但随后又在周三的区间内回吐涨幅。
共同社预计,日本央行将在 10 月 30 日作出决定时将利率维持在 1.25%,掉期市场则将 12 月 18 日升息的概率定价在约 75%-80%。日本 9 月贸易逆差為 5366 亿日圆,约為预期的 1810 亿日圆的三倍,出口同比增长 16.7%,低于预期的 20.1%。无论冰野副行长如何谈论通膨,如此规模的逆差都意味著必须卖出日圆来支付进口。
利差与财务省共同限制日圆走势
日本财务省在 4 月 28 日至 5 月 27 日期间𧹒入了 11.74 兆日圆,而在 7 月下旬,随著美元/日圆升破 160.00,它又与美国财政部联合采取了行动。财政部长片山在 10 月 15 日美国通膨数据火热后重申了警告,自那以后美元/日圆一直未再交易于 159.00 上方。
这使得该货币对陷入区间震盪。美国 10 年期国债收益率接近 5.1%,而日本 10 年期国债收益率在 10 月 7 日一度升至约 3.1%,并在 10 月 16 日回落至接近 2.9%,这使美元/日圆难以大幅下跌,而再次𧹒入干预的威胁又限制了其大幅上涨。财政部长片山并未明确干预水平,市场则盯住了上次干预前美元/日圆突破的那个水平。
若核心读数為 2.1%,在电价仍受补贴的情况下将突破目标
日本 9 月全国消费者物价指数(CPI)将于周四 GMT23:30 公布,剔除新鲜食品后的核心通膨预计為 2.1%,高于此前的 1.7%。8 月整体通膨為 1.9%,剔除食品和能源后的指标也為 1.9%。由于政府能源补贴生效,8 月电价同比下降 2.4%,这也是核心通膨率在日本央行两次升息期间始终低于 2% 的部分原因。
日本央行(BoJ)9 月份升息以 7-2 通过,两名反对者认為通膨仍低于 2%。若读数达到 2.1%,将在提出该观点一个月后、下一次决议前一周推翻这一论点。
即便如此,强劲的数据更可能巩固 12 月升息,而不是将其提前至 10 月 30 日,因此对日圆的提振可能不如标题所暗示的那麽大。密西根大学调查将于周五 GMT14:00 公布,预计显示美国家庭预期未来一年通膨為 4.7%,未来五年為 3.5%,而支撑美元/日圆更接近 160.00 而非 155.00 的正是美国收益率。
日圆在 157.50-159.00 区间内的水平
阻力位:158.50 在周一和周二阻止了高点。自 10 月 6 日以来,159.00 一直限制著每个交易时段,10 月 14 日高点仅略低于该水平,而 160.00 是美元/日圆在 7 月干预前突破的水平。
支撑位:周三低点在 200 日指数移动均缐(EMA)处止跌,略低于 158.00。自 10 月 6 日以来,157.50 一直守住每个交易时段,而 10 月 2 日低点位于 157.00 下方不远处。
偏向:只要收盘价守住 157.50 上方,则维持看多。目标位為 158.50,随后是 159.00。日缐随机相对强弱指数(Stoch RSI)已从 10 月初 80 上方回落至约 56,因此动能在区间内正在减弱,而不是积聚突破力量。若日缐收盘跌破 157.50,则看多观点失效。
美元/日圆日缐图
日元常见问题(FAQ)
日元(JPY)是世界上交易量最大的货币之一。日元的价值大体上取决于日本经济的表现,但更具体地说,取决于日本央行(Bank of Japan)的政策、日美债券收益率之差,或交易员的风险情绪等因素。
「日本央行的任务之一是货币控製,因此它的举措对日元至关重要。日本央行有时会直接干预外汇市场,通常是為了降低日元的价值,不过由于主要贸易伙伴的政治担忧,日本央行通常不会这麽做。由于日本央行和其他主要央行之间的政策分歧越来越大,日本央行在2013年至2024年期间的超宽松货币政策导致日元对主要货币贬值。最近,这种超宽松政策的逐渐退出给日元提供了一些支持。」
过去10年,日本央行坚持超宽松货币政策的立场,导致其与其它央行(尤其是与美联储(fed))的政策分歧不断扩大。这支撑了10年期美国国债和10年期日本国债之间利差的扩大,这有利于美元兑日元。日本央行在2024年决定逐步放弃超宽松政策,加上其他主要央行的降息,正在缩小这一差距。
日元通常被视為一种避险投资。这意味著,在市场紧张时期,投资者更有可能将资金投入日元,因為日元被认為具有可靠性和稳定性。动荡时期可能会使日元对其他被视為投资风险更大的货币升值。