印度卢比强劲反弹,忽视油价上扬
- 侭管油价大幅上涨,印度卢比仍吸引大量美元𧹒盘。
- 道明证券(TD Securities)预计,在中东风险持续存在的情况下,油价将维持风险溢价。
- 美元和美国国债收益率均被视為正在回升。
侭管受中东风险推动,油价持续飙升,印度卢比(INR)兑美元(USD)仍大幅反弹。周五,美元/印度卢比(USD/INR)在前一日创下两周多高点 95.38 后未能延续涨势,回落至接近 95.00。
截至发稿,11 月 19 日到期的 MCX 原油合约飙升至接近 9,900 卢比的数月新高。
理论上,油价上涨对印度等经济体的货币不利,因為这些经济体在满足能源需求方面严重依赖石油进口。
原油受头条消息压力,但风险溢价令能源价格获得支撑
道明证券表示,在美国中期选举前,"交易相关头条消息轰炸"对原油构成明显压力,"持续不断的交易谈判头条"拖累了市场。该行预计这种动态将持续到投票前,但补充称,不认為伊朗会在"紧张的选举前夕"同意达成协议。
与此同时,道明证券强调,"从实际情况来看,基本面仍然偏紧",并指出油轮遇袭和胡塞武装施压,"似乎已成功减少中东地区的流量,至少是暂时如此。"该行认為,"只要持续的袭击使市场维持风险溢价,能源价格就应在这一更高区间内继续获得良好支撑。"
美国债券收益率回升
美国国债收益率强劲反弹也未能削弱印度卢比。截至发稿,10 年期美国国债收益率在收复早盘全部跌幅后持平于接近 4.93%。稍早,10 年期美国债券收益率一度跌至 4.89%的七周新低。
侭管美国第三季度(Q3)国内生产总值(GDP)初值增长仍强于预期,且美联储(Fed)偏好的通膨指标——核心个人消费支出(PCE)价格指数进一步走高,美国债券收益率仍承压。
周二,美国经济分析局(BEA)报告称,经济按年率增长 3.4%,快于预期的 3.2% 和前值 2.2%。
美国核心 PCE 通胀 9 月同比上涨 3.1%,符合预期,高于 8 月的 3%。按月计算,增幅与预期及前值 0.3% 相当。
技术分析:美元/印度卢比从 20 日 EMA 回落
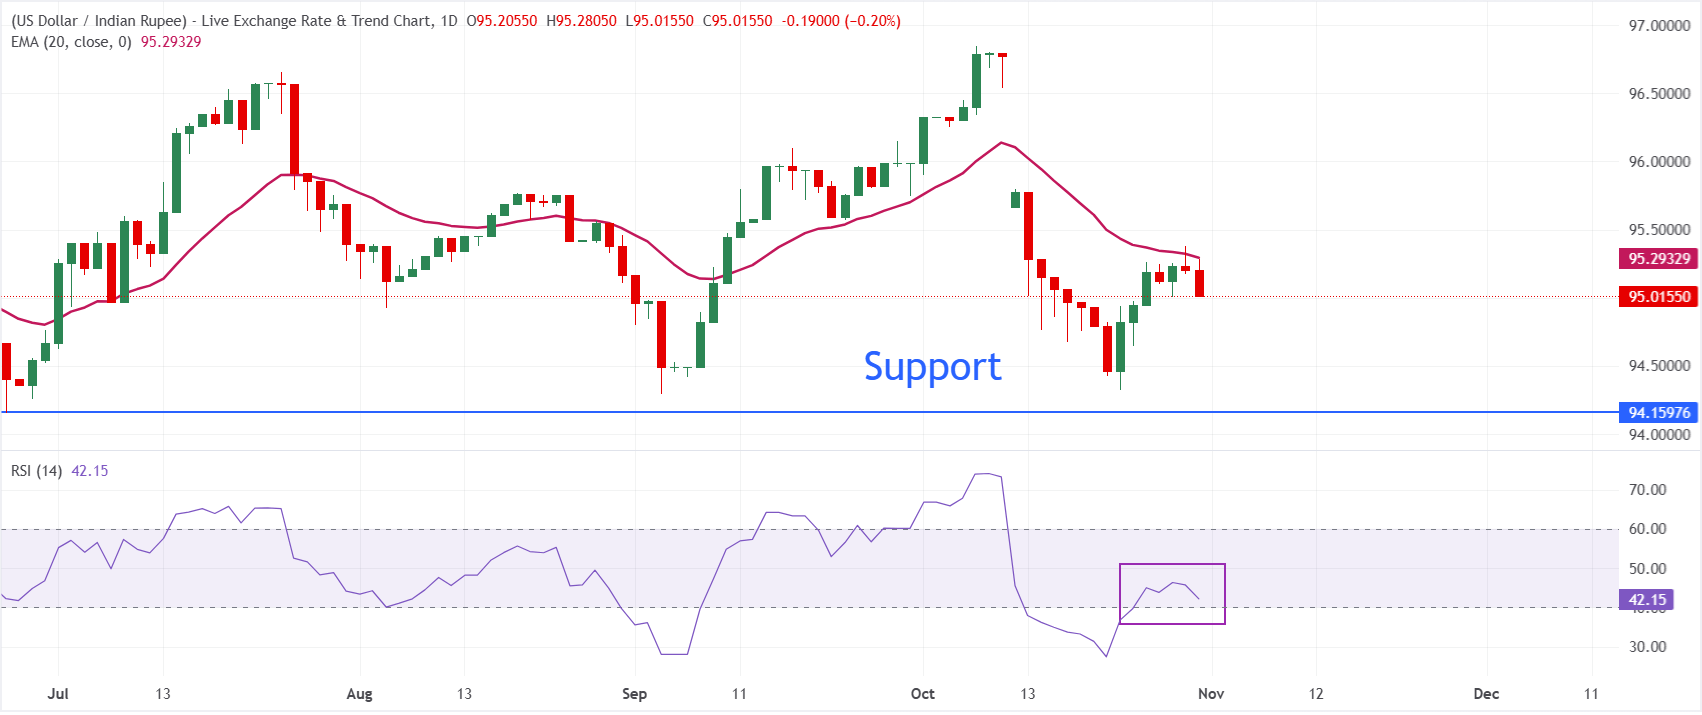
在日缐图上,美元/印度卢比交投于 95.00 附近,现货价格维持轻微看跌的短期偏向,因為汇价仍低于 95.31 的 20 期指数移动平均缐(EMA)。该货币对已从 9 月下旬高点回落,短期 EMA 的失守表明上行尝试正受到限制,而相对强弱指数(RSI)位于 45,略低于中性水平,暗示看涨动能正在减弱,而非处于明显超卖状态。
上行方面,初步阻力位于95.31附近的20日EMA,随后是96.00。下行方面,6月25日低点94.16是关键支撑位。
(本故事的技术分析是在 AI 工具的帮助下撰写的。 了解更多。)
印度经济常见问题(FAQ)
从2006年到2023年,印度经济的平均增长率為6.13%,使其成為世界上增长最快的国家之一。印度的高增长吸引了大量外国投资。这包括外国直接投资(FDI)进入实体项目和外国资金进入印度金融市场的外国间接投资(FII)。投资水平越高,对卢比(INR)的需求就越高。印度进口商对美元需求的波动也会影响印度卢比。
印度必须进口大量的石油和汽油,因此石油价格会对卢比产生直接影响。石油在国际市场上主要以美元交易,因此如果石油价格上涨,对美元的总需求增加,印度进口商不得不出售更多的卢比来满足需求,这对卢比来说是贬值的。
通货膨胀对卢比有著复杂的影响。最终,它表明货币供应量增加,从而降低了卢比的整体价值。然而,如果它超过了印度储备银行(RBI) 4%的目标,RBI将提高利率,通过减少信贷来降低它。较高的利率,特别是实际利率(利率与通货膨胀率之差)使卢比走强。它们使印度成為国际投资者投资的更有利可图的地方。通货膨胀率的下降可以支撑卢比。与此同时,较低的利率可能对卢比产生贬值作用。
印度近期历史上的大部分时间都是贸易逆差,表明其进口大于出口。由于大多数国际贸易是以美元进行的,有时由于季节性需求或订单过剩,大量进口会导致大量的美元需求。在此期间,卢比可能会走弱,因為它被大量出售以满足对美元的需求。当市场波动加剧时,对美元的需求也会飙升,对卢比也会产生类似的负面影响。